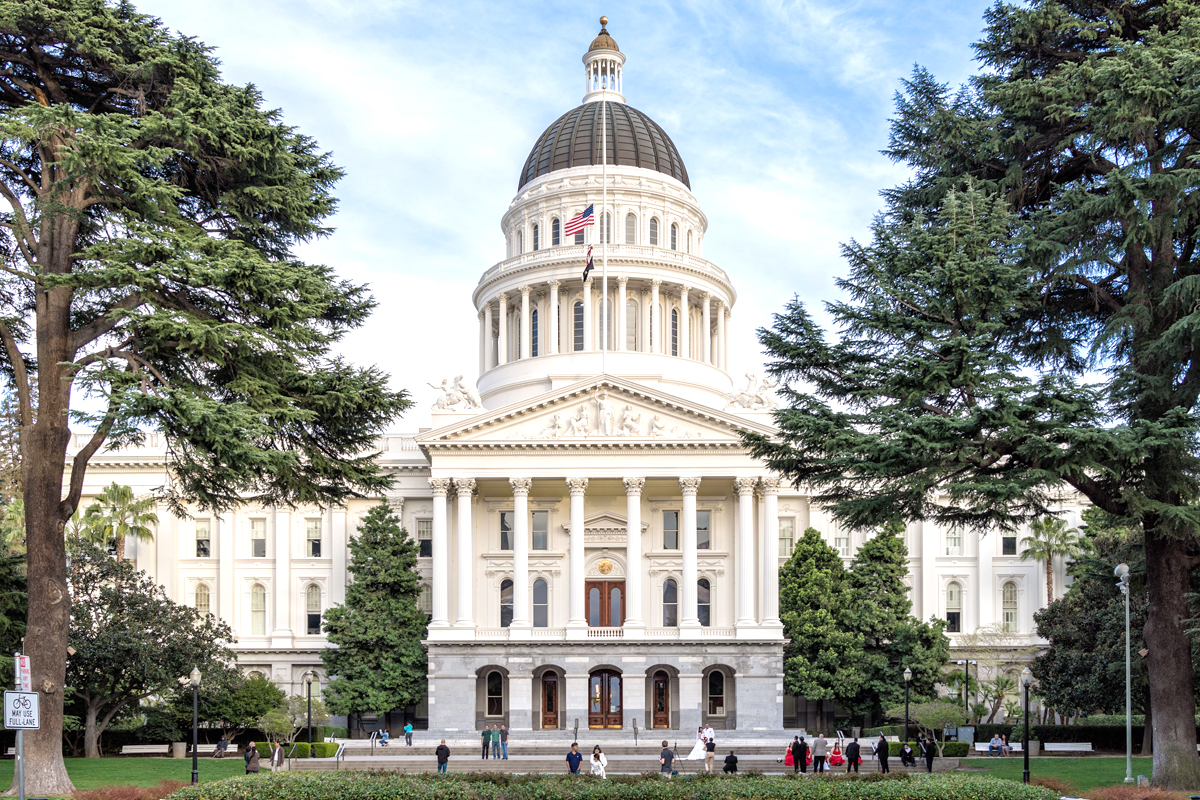
La Propuesta 40, que plantea un impuesto del 5 por ciento sobre el patrimonio de los multimillonarios, suscita interrogantes sobre la retroactividad, la previsibilidad y el Estado de derecho en California. Foto: Andre m, Wikimedia Commons, CC BY-SA 3.0.
¿Puede el gobierno imponer nuevas obligaciones significativas basadas en circunstancias que existían antes de que los votantes aprobaran la ley?
Los impulsores de la Proposición 40, el impuesto propuesto por California del 5 por ciento sobre el patrimonio neto de los multimillonarios, dicen que quieren reducir la desigualdad. Pero, en su afán por redistribuir la riqueza, corren el riesgo de socavar algo más fundamental: el Estado de derecho.
F. A. Hayek advirtió que la cruzada por la "justicia social" inevitablemente entra en conflicto con el Estado de derecho. El diseño de la Proposición 40 demuestra este punto. Según Hayek, las leyes deben cumplir tres criterios básicos: no deben ser retroactivas, sus consecuencias deben ser predecibles y deben ser generales, en lugar de estar diseñadas para personas o circunstancias particulares. La Proposición 40 incumple los tres.
En primer lugar, las leyes deben regir la conducta futura, no modificar las consecuencias de decisiones pasadas. Las personas deben conocer las reglas antes de actuar, no descubrirlas después. Un impuesto retroactivo va precisamente en la dirección opuesta, y los diseñadores de la Proposición 40 ya han descartado ese principio.
Consideremos la cronología. La Ley del Impuesto a los Multimillonarios de 2026 se presentó el 24 de noviembre de 2025. La iniciativa utiliza el 1 de enero de 2026 como fecha de referencia para determinar la residencia fiscal en California y mide el patrimonio neto al 31 de diciembre de 2026. Los votantes no decidirán sobre la medida hasta el 3 de noviembre de 2026.
En otras palabras, quién debe pagar el impuesto quedó determinado diez meses antes de que cualquier votante marcara una boleta. Si se aprueba, la ley determinará retroactivamente quién reúne los requisitos para ser contribuyente en función de la riqueza acumulada y las decisiones tomadas antes de su aprobación.
Pensemos en un multimillonario que compró y vendió activos, adquirió bienes raíces, hizo donaciones a organizaciones benéficas, reestructuró una empresa o incluso se mudó a California bajo la suposición de que no existía ningún impuesto a la riqueza. Si posteriormente el estado impone un gravamen, esas decisiones no se pueden deshacer. Las reglas del juego cambiaron después de que las decisiones ya se habían tomado.
Los promotores defienden la fecha de corte como una medida para frenar la fuga de capitales y argumentan que la propuesta se presentó públicamente en el otoño de 2025. Pero una propuesta presentada no es una ley. Los votantes pueden rechazar las iniciativas o los tribunales pueden anularlas. El argumento de Hayek es que las personas deben poder planificar sus decisiones en función de las leyes vigentes, no especular sobre las leyes que podrían aprobarse en el futuro.
Cuando el gobierno comienza a imponer nuevas obligaciones legales vinculadas a circunstancias anteriores al establecimiento de esas obligaciones, todos los contribuyentes se enfrentan a una mayor incertidumbre sobre las reglas del mañana. Esto nos lleva directamente al segundo principio de Hayek: la previsibilidad.
El Estado de derecho permite que las personas planifiquen porque pueden anticipar razonablemente cómo el gobierno tratará sus acciones. Las familias compran viviendas, las empresas se expanden, los emprendedores asumen riesgos y los inversionistas comprometen capital. Todas estas decisiones dependen, al menos en parte, de las expectativas sobre el entorno legal.
Cuando esas expectativas se vuelven inciertas, el comportamiento cambia. Los multimillonarios podrían destinar más recursos a protegerse frente a los riesgos políticos y legales, en lugar de crear empresas, contratar trabajadores o invertir en California. Y es natural que la gente empiece a preguntarse: si el estado puede imponer un impuesto basándose en circunstancias que existían antes de que la ley entrara en vigor, ¿qué otras expectativas legales podrían modificarse retroactivamente?
El tercer principio de Hayek es la generalidad. Las leyes deben establecer reglas generales que se apliquen por igual, en lugar de funcionar como instrumentos dirigidos a personas o circunstancias particulares. Es difícil conciliar la Proposición 40 con ese ideal. Su diseño no es accidental. Está concebido en torno a una categoría muy específica de contribuyentes extraordinariamente ricos y a una fecha histórica concreta para determinar su patrimonio y residencia. Sus promotores saben de antemano a quiénes pretende alcanzar la medida.
Por supuesto, un gobierno puede imponer impuestos. La cuestión es si lo hace mediante reglas estables y prospectivas que los ciudadanos puedan prever y a las que puedan adaptar sus decisiones, o mediante una imposición diseñada para afectar a un grupo predeterminado sobre la base de circunstancias que existían antes de que se establecieran las reglas.
Esta distinción importa porque la estabilidad jurídica es, en sí misma, un activo económico. California se ha presentado durante mucho tiempo como un centro mundial de innovación. Pero la innovación depende de asumir riesgos, realizar inversiones a largo plazo y tener una visión de futuro, actividades que prosperan cuando las reglas del juego se conocen de antemano.
Hayek nos recordó que el camino de servidumbre no necesariamente comienza con actos repentinos de coerción; también puede surgir de desviaciones graduales del Estado de derecho. La Proposición 40 pone ese principio a prueba. Si se aprueba, podría sentar un precedente preocupante: que el gobierno puede imponer nuevas obligaciones significativas basadas en circunstancias que existían antes de que los votantes aprobaran la ley. California debería pensarlo dos veces antes de dar ese paso.
Este artículo fue publicado originalmente por el Independent Institute y traducido al español por Visión Hispana.